

Comprendre le ratio dette nette / EBITDA : mesurer le poids réel de l’endettement
Le ratio dette nette / EBITDA est l’un des indicateurs les plus utilisés pour évaluer la solidité financière d’une entreprise. Il permet de mesurer le poids de la dette par rapport à la capacité de l’entreprise à générer un résultat opérationnel.
Son idée est simple : si une entreprise utilisait tout son EBITDA pour rembourser sa dette nette, combien d’années lui faudrait-il théoriquement pour se désendetter ?
La formule est la suivante :
Dette nette / EBITDA = Dette financière nette / EBITDA
La dette nette correspond généralement à la dette financière diminuée de la trésorerie disponible. L’EBITDA correspond au résultat avant intérêts, impôts, dépréciations et amortissements. Il donne une approximation de la performance opérationnelle avant certains éléments comptables et financiers.
Prenons un exemple simple. Si une entreprise a 6 milliards d’euros de dette nette et génère 2 milliards d’euros d’EBITDA, son ratio dette nette / EBITDA est de 3. Cela signifie qu’il lui faudrait théoriquement trois années d’EBITDA pour rembourser sa dette nette.
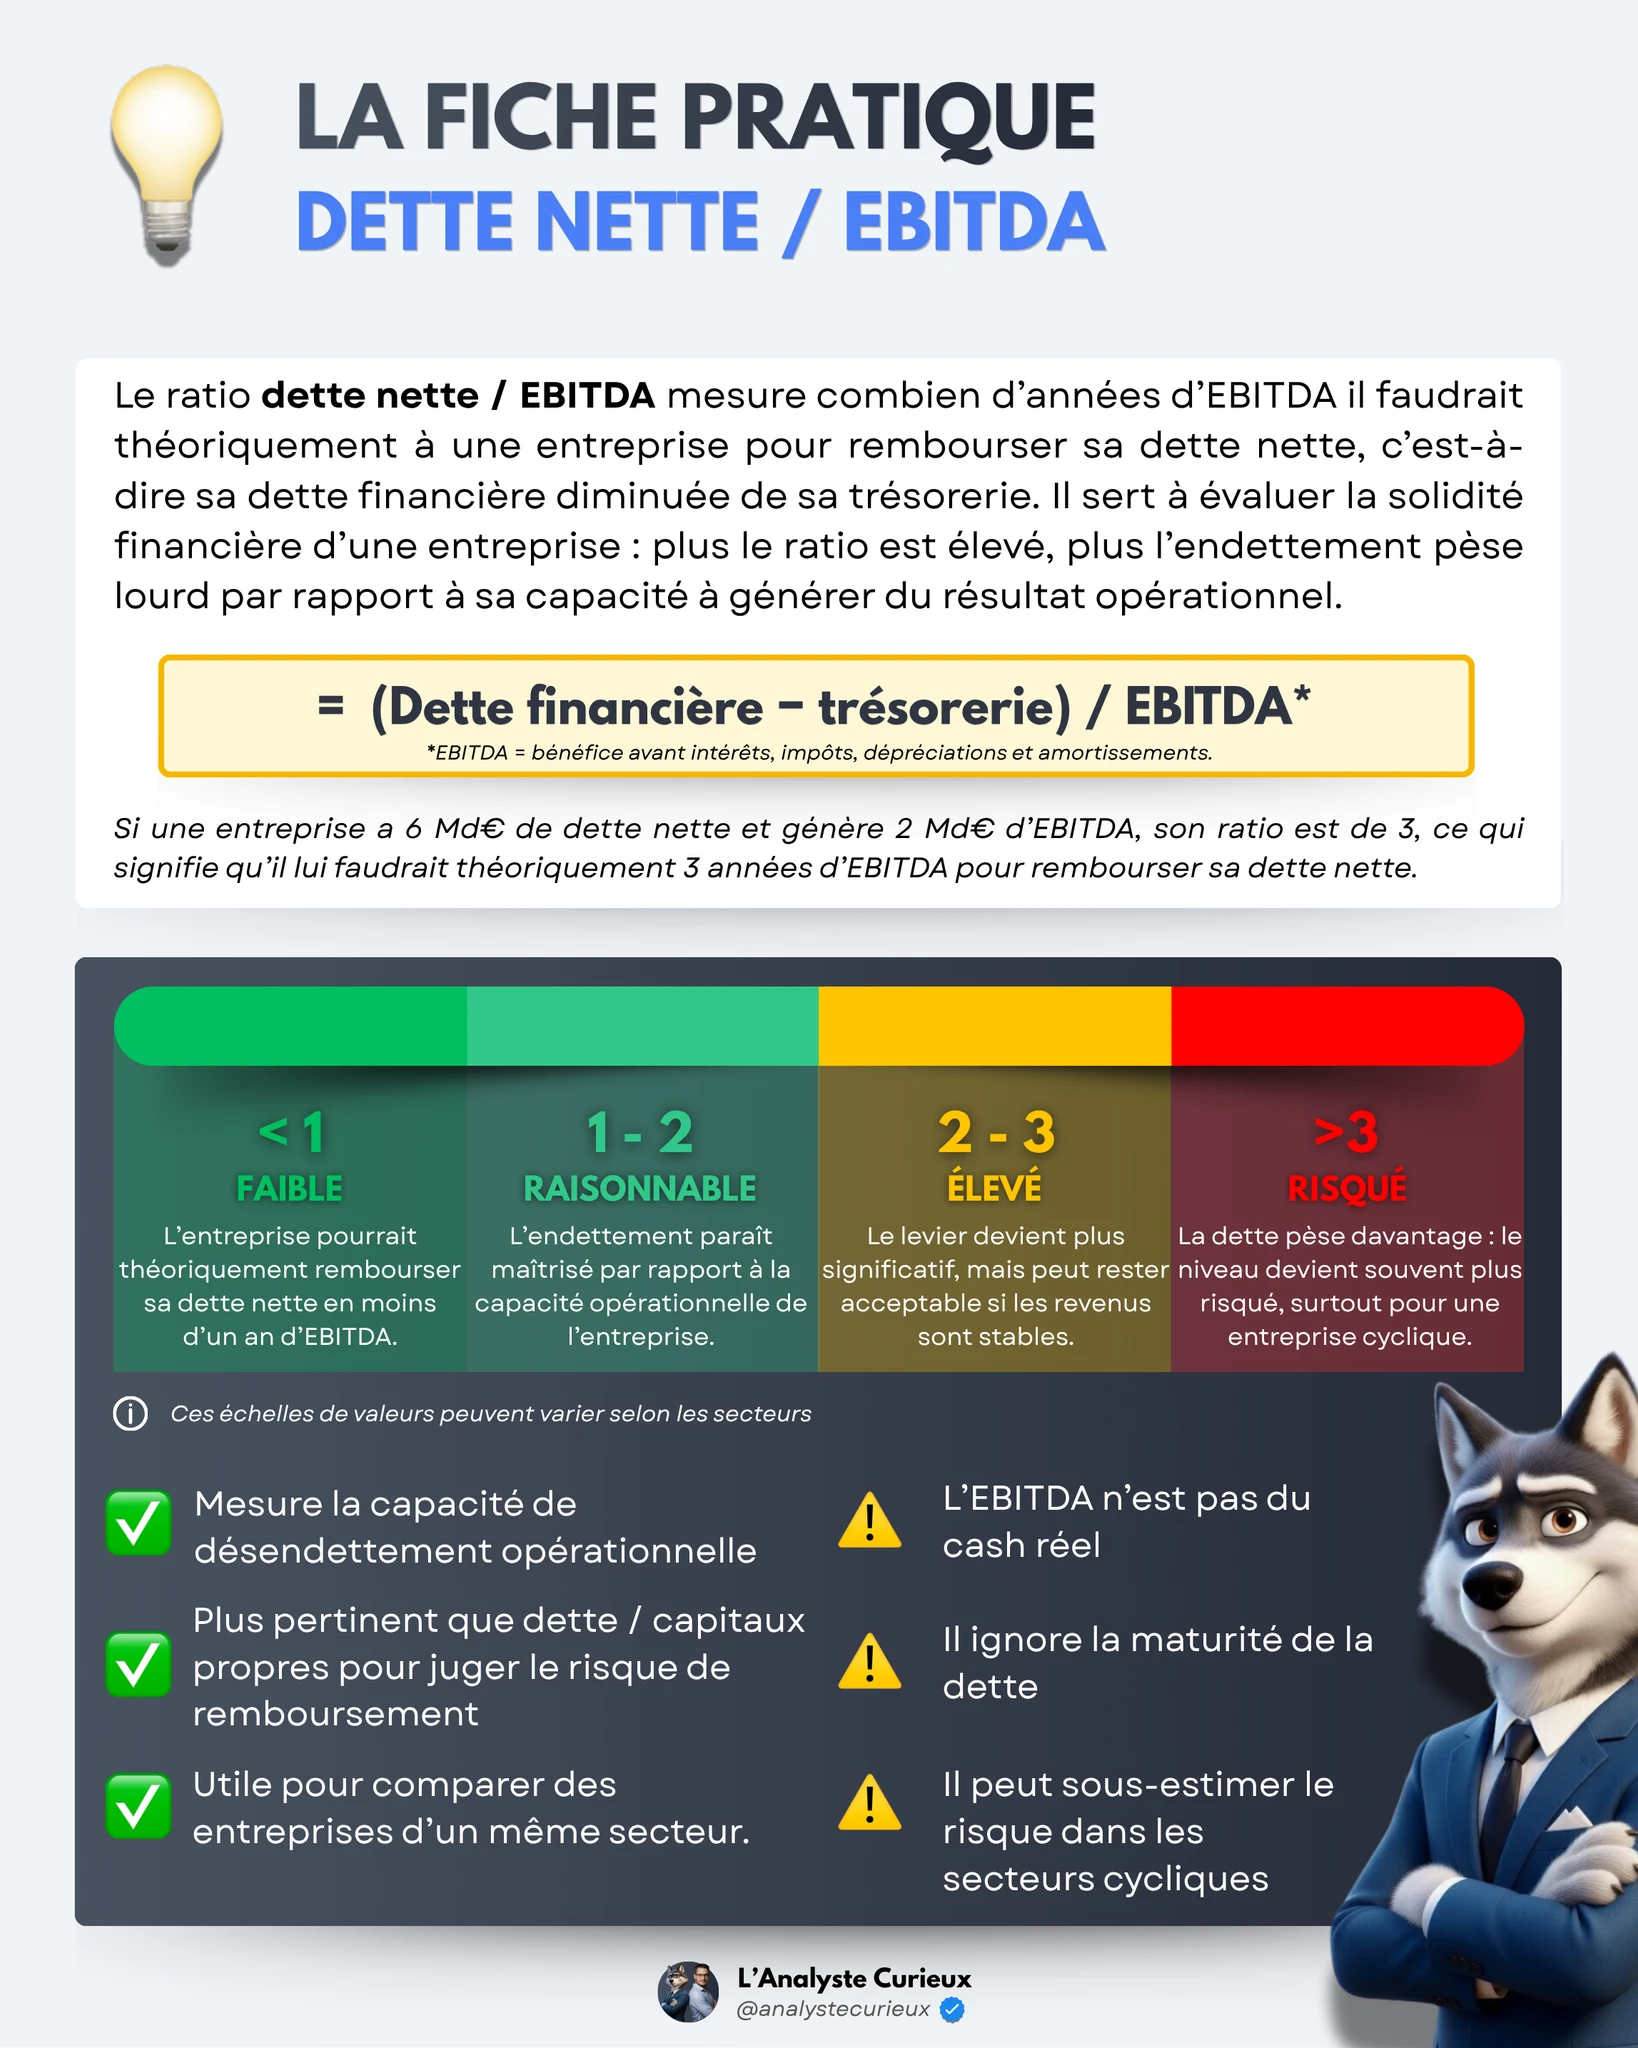
Plus le ratio est faible, plus le bilan paraît prudent. Un ratio inférieur à 1 indique généralement une situation très confortable. Entre 1 et 2, l’endettement reste souvent raisonnable pour une entreprise solide. Entre 2 et 3, le levier devient plus significatif et mérite davantage d’attention. Au-delà de 3, la dette commence généralement à peser plus lourdement, surtout si l’activité est cyclique, si les marges baissent ou si les taux d’intérêt augmentent.
Ces repères ne doivent jamais être appliqués mécaniquement. Tout dépend du secteur. Une entreprise d’infrastructures, de télécommunications ou de services aux collectivités peut parfois supporter un ratio plus élevé grâce à des revenus réguliers et prévisibles. À l’inverse, une entreprise très cyclique, exposée aux matières premières, à l’automobile, à la construction ou au transport, devrait généralement conserver un levier plus prudent.
L’intérêt du ratio dette nette / EBITDA est qu’il est souvent plus parlant que le simple ratio dette / capitaux propres. Il ne compare pas la dette à une valeur comptable parfois difficile à interpréter. Il compare la dette à une capacité opérationnelle de génération de résultat. Pour juger le risque de remboursement, c’est souvent plus utile.
Mais il faut garder une limite majeure en tête : l’EBITDA n’est pas du cash réel. Il ne tient pas compte des investissements nécessaires, des impôts payés, des intérêts financiers, ni des variations de besoin en fonds de roulement. Une entreprise peut donc afficher un EBITDA élevé, mais générer peu de free cash flow si elle doit investir massivement pour maintenir son activité.
C’est pour cela qu’il faut toujours compléter ce ratio avec l’analyse du free cash flow. Une dette nette de 3 fois l’EBITDA peut être acceptable si l’entreprise transforme bien son EBITDA en cash, dispose de revenus récurrents et a des échéances de dette bien réparties. Le même ratio peut être risqué si le cash-flow est faible, les investissements lourds et l’activité volatile.
Il faut aussi regarder la maturité de la dette. Deux entreprises peuvent avoir le même ratio dette nette / EBITDA, mais pas le même risque. Si la première doit rembourser une grosse partie de sa dette dans un an et que la seconde a étalé ses échéances sur dix ans, leur situation n’est pas comparable. Le calendrier de remboursement, le coût moyen de la dette et la couverture des intérêts sont donc essentiels.
Autre point de vigilance : les définitions peuvent varier. Certaines entreprises utilisent un EBITDA ajusté, qui exclut des charges considérées comme exceptionnelles. Parfois, ces ajustements sont justifiés. Parfois, ils rendent la situation plus flatteuse qu’elle ne l’est réellement. Si une charge “exceptionnelle” revient tous les ans, elle ne l’est probablement pas tant que cela.
Pour utiliser correctement ce ratio, il faut donc se poser quelques questions simples. Le niveau de dette est-il cohérent avec le secteur ? L’EBITDA est-il stable ou cyclique ? L’entreprise génère-t-elle vraiment du free cash flow ? Les intérêts sont-ils largement couverts ? Les échéances de dette sont-elles bien réparties ? La trésorerie déduite de la dette est-elle réellement disponible ? L’EBITDA utilisé est-il publié ou fortement ajusté ?
En résumé, le ratio dette nette / EBITDA mesure le poids de l’endettement par rapport à la capacité opérationnelle de l’entreprise. C’est un excellent indicateur pour évaluer rapidement le levier financier et comparer des entreprises d’un même secteur.
Mais il ne doit jamais être utilisé seul. Un bon bilan ne se résume pas à un chiffre. Il faut regarder la stabilité des revenus, la génération de cash, les investissements nécessaires, le coût de la dette et les échéances à venir.
Un ratio faible est généralement rassurant. Un ratio élevé n’est pas automatiquement dangereux, mais il réduit la marge de sécurité. Plus une entreprise dépend de la dette, plus elle doit prouver que ses cash-flows sont solides, réguliers et suffisants pour traverser les périodes difficiles.